El trigo empieza a sentir la falta de agua: 160.000 hectáreas están en condición regular

Tiempo de lectura aprox: 3 minutos, 10 segundosCon el trigo acercándose a su período crítico en la región núcleo, crece la necesidad de lluvias para evitar un mayor deterioro y sostener el potencial de rinde. El maíz lleva casi un 40% de avance, aunque la siembra empieza a demorarse por la falta de humedad. En lo que va de septiembre, la región núcleo lleva acumulados registros entre 5 y 35 milímetros, cuando los  valores normales históricos mensuales oscilan entre los 30 y 70 milímetros, con un gradiente que asciende de oeste a este. Y las reservas de agua presentan un retroceso que se extiende con cada día que pasa. Por la falta de agua, ya hay 160.000 ha de trigo en condiciones regulares; esto es, el 10% del cultivo de la región. Esto contrasta con las 55.000 ha que el año pasado se encontraban en esas condiciones, pero por excesos de agua. En este ciclo también hay un 25% de los cuadros buenos, un 50% muy bueno y un 15% excelente. La demanda de agua se hace cada vez más importante para el trigo, que está muy cerca de entrar en el período crítico. Hay un puñado de lotes en el sudeste de Córdoba y centro sur de Santa Fe que ya están con la espiga embuchada (1% de los lotes de la región) . El 5% está desplegando la hoja bandera, un 52% está encañando y el 42% sigue en macollaje. El déficit hídrico empieza a mostrar los síntomas y las heladas suman presión La falta de agua empieza a dejar señales visibles en los cultivos, a las que en algunos sectores se suman los efectos de las heladas. En Marcos Juárez, el déficit hídrico se manifiesta con amarillamiento de plantas, mientras que en Carlos Pellegrini se observan síntomas en las hojas inferiores asociados a una menor absorción de nitrógeno. Más hacia el sur, las heladas comienzan a dejar daños concretos: en Bigand, los técnicos advierten que las últimas heladas dejaron daños foliares de distinta intensidad, que varían según la variedad y el nivel de fertilización: “mejor fertilizado, menos daño”. En General Villegas, los trigos más adelantados aparecen “bastante golpeados”, con algunas hojas bandera quemadas. Y en María Susana, donde el cultivo ingresa en los inicios de espigazón, advierten que ,a partir de ahora, tanto la falta de lluvias como las heladas tardías empiezan a modificar el potencial de rendimiento. A poco de empezar el periodo crítico del trigo, las enfermedades se mantienen a raya Las enfermedades, como mancha amarilla, están contenidas en la región. En Marcos juarez, las bajas temperaturas ralentizaron la evolución de la mancha amarilla, aunque la enfermedad continúa presente. Durante estos días se prevén aplicaciones de fungicidas en la mayoría de los lotes, con el objetivo de proteger la hoja bandera. En Carlos Pellegrini, Las enfermedades permanecen contenidas en las hojas inferiores. San Pedro y Baradero, se estan haciendo controles para tratarlas. Maíz 26/27: ya se sembraron casi 1 M ha, pero la falta de humedad comienza a frenar el avance La siembra de maíz ya cubre 970.000 hectáreas en la región, cerca del 40% del área intencionada, luego de sumar unas 470.000 hectáreas en apenas siete días. El avance, sin embargo, encuentra límites en la disponibilidad de humedad. En algunos sectores se esperaba contar con mejores temperaturas para iniciar las labores, pero ahora el problema pasa por la falta de agua para continuar. En General Villegas, por ejemplo, el movimiento de máquinas recién comenzó esta semana y la humedad está al límite: “los lotes provenientes de trigo y soja de 2da están con humedad, aunque no les sobra nada, mientras que en los lotes con rastrojos de soja de primera son muy pocos los que hoy se pueden sembrar ya que la humedad es escasa”. Allí el avance apenas llega al 5%, convirtiéndose en el sector más retrasado de la región, mientras que en el extremo opuesto, el norte regional alcanza el 85%. En los alrededores de Carlos Pellegrini,  la siembra ya finalizó, mientras que en Cañada de Gómez esperan un chaparrón para poder continuar: “para retomar las labores sobre se necesitan algunos milímetros que permita recomponer la humedad superficial”. El frío demora la emergencia del maíz: los nacimientos se extienden a más de 15 días Mientras la falta de humedad comienza a limitar el avance de la siembra, las bajas temperaturas condicionan el ritmo de emergencia de los lotes ya implantados. En María Susana y alrededores, donde la siembra ya finalizó, los nacimientos avanzan muy lento: “el 90% todavía no emergió; solo los sembrados entre el 20 y el 25 de agosto emergieron”. La situación también se repite en Marcos Juárez, donde los primeros lotes recién comienzan a mostrar las primeras plántulas y las demoras en la emergencia alcanzan los 15 días. Hacia San Pedro y Baradero, los técnicos también advierten sobre el impacto de las bajas temperaturas: “todavía estamos bastante lejos como para tener una buena emergencia”. El repunte de las temperaturas previsto para esta semana «podría acelerar los nacimientos, aunque plantea un nuevo desafío en los lotes que aún cuentan con reservas ajustadas”.
Leer noticia completa

Las exportaciones argentinas de aceite de soja alcanzan un récord histórico

Tiempo de lectura aprox: 5 minutos, 47 segundosAdemás, se aceleró la comercialización de maíz en las últimas semanas, ante mejoras en los precios. Los cuellos de botella en el Mar Negro abren una oportunidad para el trigo que podría cerrar septiembre con exportaciones récord. Con más de 3 millones de toneladas exportadas desde mayo, el aceite de soja argentino bate récords Argentina anota un récord de exportaciones de aceite de soja en los primeros cinco meses de la 2025/26. En efecto, en lo que va de la campaña se embarcaron 3,03 Mt de aceite, superando por primera vez las tres millones de toneladas para este periodo, según datos de INDEC y NABSA. La dinámica se explica por la fuerte demanda de la India, el mayor importador mundial de aceites, que viene registrando un récord de compras de aceite de soja, al tiempo que otros países competidores aumentan cada vez más la absorción doméstica del producto, como insumo para la producción de biocombustibles. Los grandes volúmenes para la exportación de aceite se combinan con precios excepcionalmente altos, explicados por la emergencia del conflicto de Ormuz, llegando a niveles que no se veían desde el punto más crítico de la guerra de Rusia y Ucrania en 2023. Según LSEG, el precio spot para la exportación de aceite de soja se mantuvo por encima de US$ 1.100/t en todo 2026 e incluso tuvo periodos donde superó los US$ 1.200/t. Con este panorama, los valores exportados deberían seguir la misma tónica que los volúmenes. Las mismas fuentes también indican un desempeño positivo para las ventas de harina, que acumulan 13,41 Mt y están cerca de un millón de toneladas por encima del promedio de los últimos años. El dato sucede a un agosto excepcionalmente positivo para la exportación de harina, cuando se embarcaron 2,91 Mt, el volumen más alto en doce meses, según estadísticas de NABSA. Esta mayor firmeza de la exportación argentina de harina toma lugar mientras Brasil vio en el último mes una baja en sus ventas externas de este producto. Particularmente, durante agosto las exportaciones del gigante amazónico fueron las más bajas desde febrero, embarcando 2,02 Mt, mientras los meses anteriores mantenían un promedio de ventas de 2,4 Mt, bien por encima de años anteriores, según datos de LSEG. Dinámica de precios: Chicago y la pizarra siguen cerca de valores máximos En cuanto a la tónica del mercado interno, la pizarra de soja sigue mostrando valores elevados: el valor más alto esta semana fue de $558.000/t o US$ 372,6, sin alejarse de los valores pico alcanzados a principios de este mes. El nivel de precios de la plaza local tiene un alto correlato con los altos valores en Chicago, donde la cotización del futuro más operado (NOV26) cerró este miércoles en US$ 485/t, recuperando el terreno perdido tras la salida del WASDE el viernes pasado y acercándose al máximo trianual visto el jueves. En las operaciones de la plaza norteamericana sigue pesando la expectativa por una mayor demanda china de soja. En este sentido, se corrieron rumores de que China podría reducir sus aranceles a la importación de productos agro y energéticos estadounidenses, asunto que se aclarará en la próxima reunión entre los mandatarios. De forma paralela, el conflicto en Medio Oriente no da brazo a torcer y el barril está por encima de los US$100, trasladándose estos altos precios a la soja, por ser insumo para la producción de biodiesel. Navegando esta coyuntura de altos precios, los negocios por soja se entibiaron esta semana. El último dato oficial de SAGyP muestra negocios pactados por 650.000 tn, el valor más bajo en las últimas cuatro semanas y considerablemente por detrás de las últimas dos, cuando se anotaron más de un millón de toneladas semanales. Maíz 2026/27: fuerte arranque comercial y una oportunidad que llega desde el Mar Negro En su último informe semanal, SAGyP informó un avance en la siembra de maíz 2026/27 del 7%. Pese a que las labores son incipientes, la comercialización del nuevo ciclo avanza a pasos firmes: el volumen de compromisos alcanza máximos para el ciclo 2026/27 con 6,48 Mt ya vendidas. De este total, el 53,5% ya tiene precio puesto, el porcentaje más alto de los últimos cuatro años. El dato resulta llamativo sobre todo al compararlo con el año pasado, cuando a esta altura menos del 7% de lo comercializado era a precio hecho. Al analizarlo semana a semana, se puede ver que el impulso se generó a partir de la segunda semana de agosto. Desde entonces y hasta comienzos de septiembre, los compromisos totalizaron más de 4 Mt, es decir, más del 62% de todo lo comercializado hasta esa fecha. Desde entonces, sin embargo, el ritmo de compras se desaceleró. Ese comportamiento puede relacionarse con la dinámica del precio disponible y pizarra. Con una exportación holgadamente abastecida para cumplir con sus compromisos y que, por ende, evitaba presiones de compra en el spot, el pase de campaña pasó de cerca del 10% a mediados de agosto a más del 24% tan solo dos semanas después. Lo mismo ocurrió con el pase de la posición spot al futuro de diciembre, que escaló a niveles superiores al 55% TNA. Sin embargo, desde comienzos de septiembre esa relación se fue arbitrando. El precio pizarra alcanzó este miércoles los US$ 196,8/t, un 11% al alza desde principios del mes (casi US$ 20/t más), mientras que los precios futuros, tanto a cosecha como a diciembre, se mantuvieron relativamente estables en torno a los US$ 208/t. Con ese recorrido, el pase quedó comprimido en torno al 9%, frente al 24% de finales de agosto. En el mercado exportador, Argentina es actualmente el origen más competitivo para la gran mayoría de los países del mundo cuando sacamos a Ucrania como origen, lo cual podría impulsar los despachos en el corto plazo, especialmente en un contexto de intensificación del conflicto bélico en el Mar Negro. Y si bien a principios de esta semana se anunció que Ucrania y Rusia aceptaron frenar los ataques contra infraestructura energética, los ataques de misiles y drones entre ambos…

Leer noticia completa

Los cereales ganaron protagonismo frente a la soja aportando al sector una mayor liquidez en el corto plazo.

Tiempo de lectura aprox: 1 minutos, 16 segundosEl ritmo de liquidaciones de trigo, maíz y soja muestra diferencias respecto al ciclo previo, impulsado principalmente por el volúmen de las cosecha más que por lo precios internacionales. En esta campaña los cereales ganaron protagonismo frente a la soja aportando al sector una mayor liquidez en el corto plazo. Analizar estas decisiones comerciales “tranquera adentro” es clave para capturar oportunidades en el actual contexto de precios altos. LIQUIDACION DE SOJA Con precios disponibles que fluctuaron entre U$S 300 y 370/TN, las liquidaciones de soja sostienen un ritmo inferior al del año pasado. En el gráfico se observa que, si bien la soja 25/26 mostró un volumen mayor de ventas anticipadas con precio hasta marzo versus la 24/25, el acumulado de liquidaciones al 9 de septiembre es casi 6 millones de toneladas inferior al ciclo previo a igual fecha. Con dos cosechas de volumen similar, la proporción de soja con precio a principios de septiembre del 2025 alcanzaba el 53,5 % de la cosecha, hoy la 25/26 avanza sobre el 42 %. LIQUIDEZ DEL CAMPO La menor liquidez generada por la retención de la soja fue totalmente compensada por el excelente desempeño de los dos cereales estrella. Sus cosechas récord se liquidaron en volúmenes tan altos que lograron elevar la caja del sector, absorbiendo el impacto de los precios bajos. Actualmente, el campo dispone de una liquidez estimada en U$S 2.184 millones por encima del año pasado a esta misma fecha, lo que representa casi 15 % más de ingresos líquidos. Gran parte de este flujo se consolidó durante agosto, un mes que combinó mejoras de precios de los granos, disponibilidad de físico para embarcar y una demanda internacional que, presionada por conflictos geopolíticos, volcó sus órdenes de compra hacia las costas argentinas. CONCLUSIONES El productor priorizó hacer caja con los cereales debido a sus altos rendimientos y por el menor nivel de retenciones en comparación con la soja. Esta aceleración en las ventas provee al sector de una liquidez sumamente oportuna de cara al inicio de la siembra gruesa 26/27, propiciando el canje por insumos y la cancelación de deudas pendientes. Aprovechar esta coyuntura mediante una gestión comercial precisa abrirá el camino hacia el desendeudamiento y una estructura financiera más saludable para las empresas agrícolas. (*) Marianela De EmilioIng. Agr. Msc. Agro negocios Centro de Investigación en Economía y Prospectiva (CIEP)Instituto Nacional de Tecnología Agropecuaria (INTA)

Leer noticia completa

Ojo con el cogollero en los maíces. Especialistas piden chequear los lotes

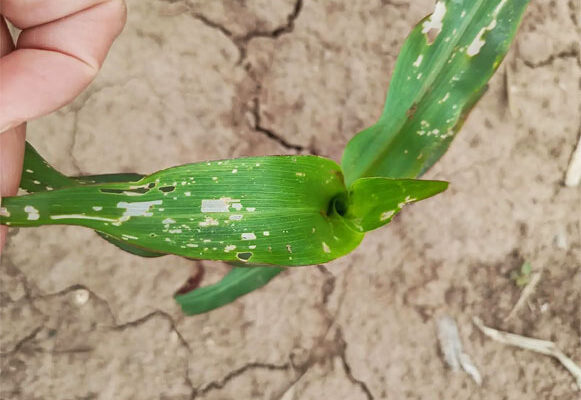
Tiempo de lectura aprox: 57 segundos“Tenemos que estar atentos a la presencia de cogolleros en maíces implantados y en guachos emergidos”, advierte la especialista en plagas Macarena Cassuso del INTA Las Breñas. “Atentos al Cogollero en maíces implantados y guachos emergidos”, dijo, e indicó a modo de consejo, a tener en cuenta tres aspectos para chequear en el control de los lotes. En primer lugar, hablan de equilibrar el nivel de infestación: intervenir al llegar al 20% de las plantas afectadas en grado 3 de la escala de Davis cuando aún la hoja no está perforada (ventanitas translúcidas). Tamaño de  la larva : la presencia de estas ventanas translúcidas nos indica que las  larvas  son pequeñas  (L1 a L3)  y como se encuentra en sus primeros estadios larvarios, presentan una alta susceptibilidad. En este momento, las larvas se están alimentando de la epidermis de la hoja y aún se encuentran fuera de cogollo por lo que al no haber ingresado profundamente en la estructura del cogollo, la larva está totalmente expuesta al contacto directo con la gota de pulverización. Si demoramos la decisión y permitimos que la larva mude a estadios más avanzados (L4-L6), esta perforará la hoja, se resguardará dentro del cogollo tapándose con sus propios excrementos, y la eficiencia de cualquier tratamiento caerá drásticamente debido a la falta de llegada del producto. Estado del cultivo: entre V2 a V6, un ataque severo podría dañar el ápice de crecimiento. Por lo tanto, la ingeniera Cassuso, sugiere monitorear, identificar, cuantificar y decidir qué hacer en torno al cogollero. También dedicó una parte, que es a  los  maíces guachos también deben considerarse porque pueden actuar como hospedantes de esta plaga y permitir su permanencia en el sistema.

Leer noticia completa

¿Cómo se comercializa la soja en Argentina?

Tiempo de lectura aprox: 7 minutos, 51 segundosEn el presente artículo realizamos un recorrido por el circuito comercial de uno de los principales cultivos del país: dónde se origina el grano, hacia dónde se dirige y cuáles son las principales modalidades de negociación, entrega y fijación de precios. La soja es uno de los cultivos más importantes de la agricultura argentina: se posiciona en el primer lugar en términos de superficie sembrada y en el segundo lugar en volúmenes de producción. Este cultivo se destaca por destinarse mayormente a la exportación, principalmente como producto industrializado, configurándose como el primer complejo exportador de Argentina y posicionando a nuestro país como el principal proveedor mundial de harina y aceite de soja. En este marco, resulta pertinente preguntarse ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en Argentina? ¿Qué modalidades de contratos predominan? Logística y flujos comerciales en las últimas 5 campañas. En base a los registros de SIO Granos, se estima que durante las campañas 2020/21 a 2024/25 se comercializaron, en promedio, 40,2 Mt de soja por ciclo comercial en Argentina. La originación de esta mercadería tuvo lugar a lo largo y ancho de casi todo el país, aunque con una marcada concentración en la región central. En este sentido, se advierte que casi el 80% de la soja vendida durante las últimas cinco campañas se originó en las provincias de Santa Fe (38%), Buenos Aires (22%) y Córdoba (19%). Esta concentración geográfica se corresponde con la distribución territorial de la producción: según datos de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), estas tres provincias concentraron el 79% de la producción nacional en el promedio de las últimas cinco campañas. En relación al destino de la mercadería, se destaca que la demanda de soja se encuentra fuertemente vinculada al sector exportador, tanto por los envíos de poroto como, principalmente, por la industrialización destinada a la exportación de harina y aceite, siendo el complejo soja el principal complejo de exportación de nuestro país. De esta manera, se evidencia que el mayor porcentaje de la soja comercializada en Argentina converge hacia el Gran Rosario, donde se concentra la mayor capacidad de crushing de oleaginosas del país, así como también se sitúa el principal nodo portuario. En este marco, los datos de SIO Granos advierten que, en promedio, aproximadamente el 64% de la soja comercializada en las últimas campañas tuvo como destino al Gran Rosario. En términos de volumen, esto implica que aproximadamente 25,6 Mt de toneladas de soja por campaña comercial tuvieron como destino de entrega la zona del Up-River. En lo que respecta a las demás regiones, se destacan las entregas en el Sur de Córdoba, Suroeste de Santa Fe y Noroeste de Buenos Aires (zonas 7, 8 y 9), donde se envió casi el 14% de la oleaginosa comercializada en las últimas cinco campañas, esto es, 5,6 Mt promedio por ciclo comercial; y la zona de los puertos de Quequén y Bahía Blanca, hacia donde se dirigió el 6% de la mercadería, que equivale a 2,5 Mt promedio. Modalidades de negociación en las últimas 5 campañas Momento de la negociación y entrega de la mercadería Al analizar las modalidades de comercialización de soja en Argentina, se advierte que la mayor parte de la producción (69%) se negocia durante la campaña comercial, la cual se extiende de abril a marzo de cada año. Mientras tanto, el 28% se negocia de manera adelantada, y apenas el 3% restante se comercializa una vez finalizado el ciclo. Dentro de las tres categorías, predominan ampliamente las operaciones de compraventa tradicional (97%), en tanto los negocios de canje representan apenas el 3% del total negociado. Por otro lado, considerando el momento de entrega de la mercadería, se pueden distinguir dos tipos de contratos: con entrega inmediata, denominados “disponible/contractual”; y con entrega diferida, los cuales se conocen como “forward”[1]. El análisis de los datos muestra que la elección de la modalidad se encuentra fuertemente ligada al momento en el que se negocia la mercadería. Para aquellos contratos que se realizan antes del inicio de la campaña, se advierte una fuerte prevalencia de los contratos forward (93%). Esto tiene sentido dado que la mercadería aún no fue cosechada y por ende no puede comprometerse la entrega inmediata, mientras que los pocos contratos negociados con entrega disponible/contractual previo al inicio de la campaña pueden deberse a mercadería proveniente de campos donde la cosecha comienza con anterioridad al inicio formal del ciclo comercial o negociaciones que se hacen apenas unos días antes de dicha fecha, comprometiendo mercadería pronta a recolectar. Por el contrario, en las operaciones que se llevan a cabo durante la campaña comercial y después de finalizada la misma se observa una mayor preponderancia de negocios con entrega disponible/contractual. En el transcurso de la campaña, esta modalidad concentra más de tres cuartas partes de las operaciones (76%), mientras que, una vez finalizada, alcanza prácticamente la totalidad de estas (93%). En suma, tomando en cuenta el total de las negociaciones, se observa una predominancia de los contratos con entrega más inmediata (57%) frente a aquellos de entrega diferida (43%). Como resultado, considerando todas las combinaciones posibles de negociación, se destaca que la modalidad más utilizada de comercialización de soja en Argentina es la negociación durante la campaña comercial, con contratos de compraventa y entrega disponible/contractual (52%). La segunda modalidad que prevalece es la mercadería negociada antes del inicio de la cosecha, con contratos de compraventa y entrega forward (25%), en tanto le siguen las operaciones de soja durante la campaña, bajo contratos de compraventa y con entrega forward (16%). Modalidad y referencias para la fijación de precios Otro aspecto relevante para analizar con la información disponible es la modalidad de fijación del precio; es decir, si la mercadería se comercializa a precio hecho o con precio a fijar. En este caso, se observan claras diferencias entre las negociaciones que se pactan con entrega más inmediata y aquellas con entrega diferida. En el caso de los contratos con entrega disponible/contractual, se evidencia que la mayoría se negocia a precio hecho (77%), mientras que el 21% se realiza con precio a…

Leer noticia completa

Curuzú Cuatiá: El Gobierno provincial reafirmó su acompañamiento al sector productivo

Tiempo de lectura aprox: 1 minutos, 6 segundosPRODUCCIÓN Y TERRITORIO El ministro de Producción de Corrientes participó de la 104° Exposición Rural de la localidad de Curuzú Cuatiá, donde destacó la importancia de escuchar a los productores, avanzar en respuestas concretas y fortalecer la articulación con Nación ante los desafíos del sector. El ministro de Producción de Corrientes, Walter Chavez, participó de la 104° Exposición Rural de Curuzú Cuatiá, acompañando a productores y referentes de una de las principales zonas ganaderas de la provincia. Durante la jornada, remarcó la decisión del Gobierno provincial de mantener una presencia activa en territorio, escuchar las demandas del sector y avanzar en herramientas que permitan atender las distintas necesidades productivas. “Casi el 25% de la cantidad total de cabezas que tiene la provincia se registra en esta parte del departamento de Curuzú Cuatiá”, señaló Chavez, al destacar la importancia estratégica de la región. Asimismo, sostuvo que estos encuentros permiten conocer de primera mano los planteos de los productores y trabajar sobre cuestiones vinculadas a la infraestructura de caminos, la problemática del chancho salvaje y otros desafíos que inciden directamente en la actividad. El ministro también valoró la presencia del subsecretario de Producción Agropecuaria y Forestal de la Nación, Manuel Chiappe, y la articulación que se mantiene entre ambos niveles de gobierno. “Es importante tener el acompañamiento del Gobierno Nacional y continuar trabajando coordinadamente en todas las áreas productivas”, expresó Chavez, quien destacó que este vínculo permite fortalecer las acciones destinadas a acompañar al sector privado y a la producción correntina. En ese marco, uno de los ejes centrales es el trabajo preventivo ante el fenómeno de El Niño. Chavez recordó que se vienen realizando charlas y acciones en distintos puntos de la provincia para brindar información y herramientas a los productores, al tiempo que se trabaja con organismos nacionales para agilizar procedimientos ante una eventual emergencia. “Ante una contingencia de este tipo tenemos que dar respuesta inmediatamente. Todo lo que podamos adelantar va a ser bienvenido”, afirmó. Fuente: Dirección de Información Pública

Leer noticia completa

El sudoeste necesita de las lluvias

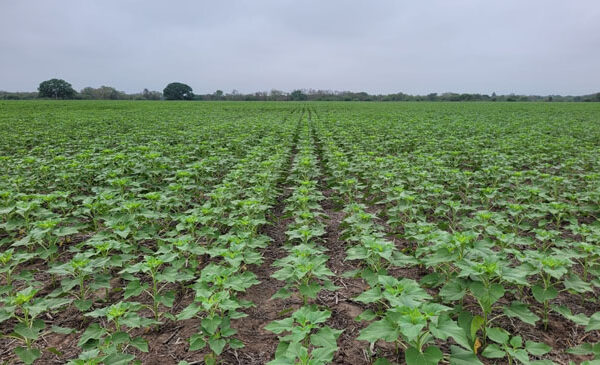
Tiempo de lectura aprox: 3 minutos, 18 segundosLa ingeniera agrónoma Ethelvina “Chiquita” Gesualdo, del INTA Pinedo, provincia del Chaco, hizo un informe para Agroperfiles acerca de lo que sucede en la región del sudoeste chaqueña, indicando que atraviesa una situación de déficit de precipitaciones que comienza a comprometer las condiciones de humedad de los suelos y el desarrollo de los cultivos. En ese sentido, remarcó que los cultivos de esta campaña no pueden compararse con los del ciclo anterior, debido a que aquellos “recibieron precipitaciones mucho mayores”. LOS TRIGOS Actualmente, los trigos se encuentran en etapa de floración y, según indicó Gesualdo, se están registrando algunos problemas sanitarios en determinados lotes. “Hay algunos problemas en algunos lotes de todo lo que sea roya, roya de la hoja, roya amarilla. Se están haciendo aplicaciones”, detalló. A diferencia de otras campañas, señaló que la presencia de pulgón no generó mayores inconvenientes. “No ha sido un año donde el pulgón nos ha castigado tanto, pero sí los trigos están necesitando unas precipitaciones”, sostuvo. La falta de lluvias también comienza a generar dificultades para la incorporación de nuevos cultivos. “Hasta el 19, 20, 21 precipitaciones no hay, así que la zona en ese sentido está un poco complicada”, advirtió. Además, explicó que el avance hacia septiembre limita las posibilidades de realizar siembras tempranas: “Tampoco está la humedad disponible en los perfiles para poder hacer siembras nuevas o diferenciadas de cultivos”. GIRASOL CON BUENAS PERSPECTIVAS En cuanto al girasol, indicó que los cultivos presentan una buena implantación, tanto en las siembras tempranas como en las más tardías. “Este año están muy bien implantados, o sea, muy uniformes, tanto en forma espacial como temporal. Quiere decir que han nacido muy parejos los girasoles este año”, destacó. Sin embargo, explicó que, semanas atrás, las bajas temperaturas y la presencia de neblina durante varios días provocaron un retraso en el desarrollo del cultivo. “Se han retrasado bastante en su desarrollo por estos días que hemos tenido tantos días de frío y de esa neblina. No hemos tenido esos días de sol transparente que necesita un girasol”, señaló. En este sentido, recordó que el girasol requiere determinadas condiciones de temperatura para su implantación. “Sabemos que el girasol es un cultivo que se lo debe sembrar con 16 grados de temperatura y nosotros en esta zona sembramos un poco antes porque las condiciones nos lo permiten”, explicó. LA DISPONIBILIDAD DE HUMEDAD Respecto de la disponibilidad de humedad, la especialista sostuvo que los cultivos fueron utilizando el agua presente en los perfiles. “Toda la humedad prácticamente se ha consumido por los cultivos. Pensemos que el cultivo está haciendo un gran gasto de agua, no es un gasto, lo está transformando, pero está necesitando agua”, expresó. Gesualdo también puso la situación actual en el contexto de las características climáticas de la región chaqueña. “No tenemos que olvidar que estamos en el Chaco. Yo siempre digo: estamos en el Chaco, ¿cuál es la distribución de las lluvias en forma normal?”, planteó. Al respecto, explicó que agosto suele aportar precipitaciones que pueden favorecer la siembra del girasol, mientras que septiembre presenta un comportamiento más variable. “Agosto a veces nos da una precipitación por ahí cortita, que es la que permite sembrar ese girasol en los lotes de siembra directa, y después tenemos un septiembre que a veces llueve al principio, o no, o al fin”, detalló. ESPERANDO A “EL NIÑO” Sobre las perspectivas climáticas vinculadas al fenómeno de El Niño señaló que todavía no existe una definición precisa sobre su comportamiento en la región. “Todo el tema de El Niño es un tema que se está viendo que hay diferentes momentos, que va a ser más intenso o menos intenso. Tampoco hay una definición todavía tan certera de cómo va a ser este Niño aquí en nuestra región”, concluyó. Gesualdo contó que recientemente mantuvo un encuentro con productores y que hubo coincidencia respecto de las perspectivas para el trigo de esta campaña. “Todos decíamos lo mismo: los trigos este año no van a ser los trigos del año pasado”, señaló. Si bien aclaró que todavía no es posible hablar de rendimientos concretos, anticipó que “van a disminuir mucho los rendimientos”. En este sentido, remarcó que el Chaco no es una región triguera por excelencia y que los buenos resultados de la campaña anterior estuvieron vinculados a condiciones particulares. “Lo del año pasado fue lo del año pasado, pero ya volvemos a las condiciones”, sostuvo. Gesualdo explicó que, en la región, el trigo cumple además otros objetivos dentro del sistema productivo. “Sabemos para qué hacemos el trigo: lo hacemos para prevenirnos de las malezas, porque es un buen controlador de maleza y nos permite tener el suelo cubierto”, indicó. A su vez, señaló que el cultivo puede representar una alternativa económicamente conveniente frente a mantener un lote en barbecho. “Muchas veces el productor hace un cultivo que no tiene que hacer una erogación tan grande económicamente”, explicó. COMPARAR COSTOS Y EL CONSUMO DE AGUA En ese análisis, planteó la necesidad de comparar los costos y el consumo de agua de ambas alternativas. “Empezamos a hacer un estudio: ¿de cuánto tendríamos que haber puesto en dinero para conservar un barbecho? ¿Cuál hubiera sido la evapotranspiración que hubiera tenido ese barbecho? Y el dinero que tenemos que poner para un cultivo de trigo, donde tenemos el lote limpio de maleza”, detalló. Según la ingeniera, el cultivo permite llegar a la siguiente etapa con un lote más limpio, mientras que el consumo de agua resulta similar. “Salimos con un lote más limpio de maleza, el agua se consume lo mismo, entonces se opta por un trigo”, afirmó. Advirtió que, más allá de los resultados excepcionales de la campaña anterior, las condiciones de la región hacen que no sea esperable obtener grandes rendimientos de manera generalizada. “Nosotros no podemos esperar, en general, hablando en general, grandes rendimientos de trigo en nuestra región”, concluyó.

Leer noticia completa

La yerba mate cambia de mapa: qué significa para la economía de Misiones y Corrientes

Tiempo de lectura aprox: 2 minutos, 29 segundosMisiones mantiene el liderazgo en la producción de yerba mate, mientras Corrientes alcanzó el 20% del ingreso de hoja verde durante el primer semestre de 2026. El sector también presenta una fuerte concentración en la etapa industrial. La producción de yerba mate atraviesa un escenario de cambios en la región que tiene a Misiones y Corrientes como principales protagonistas. Durante el primer semestre de 2026, Corrientes representó el 20% del ingreso de hoja verde a los secaderos, el porcentaje más alto de los últimos cinco años, según un informe del Centro de Economía Política Argentina (CEPA). El mismo informe señala que durante ese período se procesaron 417,5 millones de kilos de hoja verde, un 7,2% menos que en el primer semestre de 2025 y 25,9% menos que en igual período de 2024. Corrientes gana participación dentro de la cadena yerbatera El dato no significa que Corrientes haya superado a Misiones en producción. Misiones continúa concentrando la mayor parte del ingreso de hoja verde, mientras que Corrientes alcanzó una participación del 20% durante los primeros seis meses del año. La comparación permite observar un cambio en el peso relativo de ambas provincias dentro de la producción primaria. En el mismo período de 2025, Corrientes representaba el 17,4%, por lo que su participación aumentó 2,6 puntos porcentuales en un año, según CEPA. Diez empresas concentran gran parte de la producción industrial El otro dato relevante aparece al observar qué sucede después de la cosecha. Según el informe de CEPA, la cuenca yerbatera cuenta con 228 establecimientos de secanza y 105 industrias molineras y fraccionadoras. Sin embargo, el organismo señala que los 10 primeros actores del ranking de producción industrial concentran el 76,8% del mercado. Las tres primeras empresas —Cooperativa Colonia Liebig, Las Marías y La Cachuera— representan, en conjunto, el 49,5% de la producción que sale de los molinos. El informe también registra una diferencia entre las provincias: Misiones cuenta con 86 operadores, entre pymes, cooperativas y empresas familiares, mientras que Corrientes concentra la actividad industrial en seis empresas. Estos datos corresponden al relevamiento utilizado por CEPA y deben entenderse dentro de esa fuente. La producción cayó durante el primer semestre Los datos muestran además una reducción en el volumen procesado. En 2025 se habían procesado 889,3 millones de kilos de hoja verde durante todo el año, un 9,9% menos que en 2024. Para enero-junio de 2026, el procesamiento alcanzó los 417,5 millones de kilos, según el análisis elaborado por CEPA a partir de información del sector. Los datos oficiales del INYM permiten ampliar la fotografía hasta julio. Entre enero y julio de 2026 fueron procesados 568.854.168 kilos de hoja verde en los establecimientos de secanza. A pesar de la caída en el procesamiento, el mercado yerbatero mantiene un importante volumen de comercialización. El INYM informó que entre enero y julio de 2026 las salidas de molino alcanzaron 193.669.533 kilos. De ese total, 161.585.495 kilos correspondieron al mercado interno, mientras que las exportaciones sumaron 32.084.038 kilos. El organismo explicó que las salidas de molino constituyen el indicador más cercano al comportamiento de la yerba mate en góndola, porque incluyen los envíos hacia centros de distribución y las compras de mayoristas, hipermercados y supermercados. El nuevo escenario regulatorio Estos cambios se producen después de modificaciones en el funcionamiento del Instituto Nacional de la Yerba Mate (INYM). El Decreto 812/2025, publicado en noviembre de 2025, estableció que el organismo no puede intervenir en el mercado de manera que provoque distorsiones de precios, genere barreras de entrada o interfiera en la interacción entre oferta y demanda. El Gobierno nacional presentó la medida como parte de una política destinada a modernizar el INYM y avanzar hacia un mercado más abierto y competitivo. En paralelo, el informe de CEPA plantea una lectura diferente y vincula el escenario actual con una mayor concentración industrial y dificultades para los productores. Esa interpretación corresponde al organismo autor del estudio y no debe confundirse con un dato oficial. Así, la yerba mate mantiene su peso en la economía del NEA mientras Misiones continúa como principal territorio productor y Corrientes aumenta su participación relativa. Al mismo tiempo, los datos disponibles muestran una fuerte concentración en la etapa industrial, en una cadena que durante los primeros siete meses de 2026 movilizó cientos de millones de kilos de materia prima y producto elaborado. Fuente: Canal 12 Misiones

Leer noticia completa

 CORRIENTES: Capacitación a campo para seguir fortaleciendo la producción

Tiempo de lectura aprox: 13 segundosEl próximo 22 de septiembre se realizará una jornada sobre elaboración de rollos de avena, con actualización técnica e intercambio de experiencias y conocimientos en terreno.  Cañada Quiroz – Parque Hortícola N°1, Ruta 3 Km 5  De 9 a 11 hs Una propuesta para compartir herramientas prácticas y conocimientos que contribuyan a mejorar el manejo y aprovechamiento de los recursos forrajeros. Fuente: Ministerio de Producción de Corrientes

Leer noticia completa

PAIPPA, 30 años: una política de Estado que convirtió al pequeño productor en parte del desarrollo formoseño

Tiempo de lectura aprox: 3 minutos, 5 segundosEste 15 de septiembre se cumplen tres décadas de la creación del PAIPPA, una política nacida en 1996 para acompañar a los pequeños productores y que con el tiempo amplió su alcance hacia la producción, la tierra, la vivienda, la comercialización y el acceso a los alimentos. Los números de los últimos años permiten dimensionar el impacto de una herramienta que Formosa convirtió en una política de Estado. El 15 de septiembre de 1996, mediante el Decreto 1107/96, nació el Programa de Asistencia Integral para el Pequeño Productor Agropecuario (PAIPPA). La iniciativa fue impulsada por el Gobernador Gildo Insfrán con un objetivo que excedía la asistencia económica: alcanzar el autosostenimiento, la ocupación y la autogestión productiva de las familias rurales. El contexto en el que surgió ayuda a entender su dimensión política. Entre 1991 y 2001, la población rural de Formosa pasó de 128.352 a 108.377 habitantes: casi 20.000 personas menos en una década. En ese escenario, el arraigo y la posibilidad de continuar produciendo en la propia tierra se convirtieron en uno de los desafíos centrales para las familias rurales. El PAIPPA fue ampliando su imapcto con el paso de los años. El acompañamiento Provincial incorporó herramientas vinculadas con la titularización de tierras, construcción de viviendas, educación, salud, provisión de insumos y capacitación técnica. De esta manera, la política pública empezó a construir las condiciones para que el trabajador pudiera producir, organizarse y comercializar. Ese proceso tuvo un punto de inflexión en 2004, cuando el programa pasó a convertirse en el Instituto Provincial de Acción Integral para el Pequeño Productor Agropecuario. El cambio de «Asistencia» a «Acción» sintetizó una transformación en la concepción de la política: el objetivo pasó a ser también fortalecer la organización productiva y generar mecanismos para que las familias pudieran colocar su producción en el mercado. La creación de las Ferias Francas en 2002 fue otro paso decisivo. Allí el Estado provincial comenzó a construir un canal de comercialización directa entre productores y consumidores, reduciendo la intermediación y permitiendo que los alimentos producidos en las chacras llegaran a las ciudades. Producción que también significa ingresos para las familias Los resultados más recientes permiten medir parte de ese proceso. Durante 2024 se realizaron 447 ferias PAIPPA: 104 fijas, 32 móviles y 311 en localidades del interior. Participaron 546 productores feriantes, mientras que se comercializaron 77 tipos de productos. En las ferias de Formosa Capital ingresaron 360.020,45 kilos de producción durante ese año y las ventas generaron $171.623.300 para los productores. Los números muestran que detrás de cada feria no hay solamente una política de precios para el consumidor. También existe un mecanismo para que cientos de familias rurales puedan transformar su producción en ingresos y sostener su actividad económica. La intervención estatal también alcanza a la logística. En la actualidad, productores del interior llegan a las ferias capitalinas con traslado gratuito de su producción, una herramienta que permite reducir una de las principales dificultades que enfrenta la agricultura familiar: la distancia entre el lugar donde se produce y el mercado donde se vende. Del productor a la mesa: el impacto social La experiencia del PAIPPA también se integró con otras políticas provinciales. Sus productos forman parte de los circuitos de comercialización de Soberanía Alimentaria Formoseña, junto con alimentos de empresas y emprendimientos locales. De esta manera, la producción de las chacras formoseñas llega directamente a los consumidores urbanos y se transforma en una alternativa frente a los costos de los canales tradicionales. El impacto social aparece, entonces, en dos extremos de la cadena: el productor obtiene un canal para vender su trabajo y las familias consumidoras acceden a alimentos locales y de calidad. Un ejemplo es la comercialización de carne caprina. En 2024, una feria especial permitió que 43 familias paipperas de distintas localidades del centro y norte provincial participaran de la venta de 300 reses. El Estado provincial puso a disposición incluso un frigorífico móvil para faenar los animales, trasladarlos en frío y acercarlos a los puntos de comercialización. Treinta años después, el desafío es producir y organizarse La historia del PAIPPA muestra una política que fue cambiando junto con las necesidades de sus productores. La asistencia de los primeros años dio paso a las ferias, la diversificación productiva, la ganadería, las cooperativas y nuevas formas de comercialización. En 2026, el programa sigue creciendo. El Instituto trabaja con productores cooperativistas y avanza en iniciativas como la Empresa Social Paippera, mientras mantiene las ferias y los mecanismos de comercialización directa. Tres décadas después de su creación, el PAIPPA representa una de las experiencias más visibles de intervención estatal en la economía familiar rural de Formosa. Su historia también permite observar una definición política que la provincia sostuvo durante distintos períodos: que el pequeño productor no sea solamente un eslabón vulnerable de la cadena, sino un actor que pueda producir, vender, generar ingresos y permanecer en su territorio. El aniversario, por eso, no representa únicamente la continuidad de un programa creado en 1996. También funciona como una oportunidad para valorar el lugar ocupa el Estado en el desarrollo productivo y qué herramientas pueden sostener el arraigo cuando las familias rurales enfrentan mayores costos, dificultades de comercialización y un escenario económico adverso.

Leer noticia completa